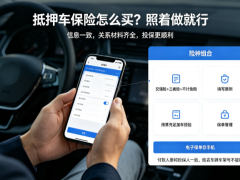
抵押车可以投保也可以正常年检,这两者和车子有没有过户、产权归谁所有没有关系。保险认的是“保险利益”,也就是你和这辆车之间有没有法律上的利害关系;年检认的是车辆状况好不好,有没有违章记录。在上面两件事情中,“抵Y”这两个字并不是门槛。害怕听到别人说“抵押车保险不能买,年检也过不了”的话就相信了,一直没有去办理,直到在路上被查车或者发生事故时才慌作一团。
买保险之前要看一看“保险利益”四个字
很多人的第一句话就是问“可以购买吗”,但是早在法律上就已经有了答案。交强险那条,《机动车交通事故责任强制保险条例》第二条写得很明白,在道路上行驶的机动车,"所有人或者管理人"要购买交强险。注意,是“或者”——你每天开着这辆车,实际占有了它,就是条文中所说的管理人,本来就处于这份义务之中。也就是说,对于实际使用车辆的人来说,交强险不是“能不能买”的问题,而是“要不要买”的问题。
商业险用的是另外一把尺子,叫做保险利益。《保险法》第十二条说得非常清楚:财产保险的被保险人在发生保险事故的时候,对于保险标的具有保险利益,而保险利益指的是“法律上承认的利益”,并不局限于所有权这一种形式。你实际使用车辆并承担车损以及事故善后所产生的经济利益就是实实在在的。因此从资格的角度来讲,实际使用人给车辆投保是合乎法律规定的,并不存在“不可以”的说法。
出险之后是否要赔偿
抵押车转让,不过户。受让人有车辆的使用与占有权利,并且已经支付了相应的款项,《抵押车合同》也证明了这一点,受让人实际占有并使用了一辆车,该车已经投保了交强险、车损险以及商业险,保单上的被保险人就是受让人本人。出事之后就可以获得赔偿了。
《道路交通安全法》第十三条有一句话很硬:“对于提供行驶证、机动车第三者责任强制保险单的,检验机构应当予以检验,任何单位不得附加其他条件。”注意“不得附加其他条件”这几个字,审查的口子已经被法律堵死了,只看行驶证、保单和车况,并没有一条写明要查产权属于谁。
带什么东西呢?行驶证、原车主身份证复印件、交强险;异地不能回到登记地的,也可以向车辆所在地车管所申请,受理之后一天之内核发检验合格标志。
保险和年检其实是连环扣:交强险是实际用车人应该购买的,也是年检的前提;年检通过、车辆状况良好,发生事故时理赔也会少一些麻烦。把事情理清楚,保险不能断档,违章要随手清理掉,材料准备好之后再去办理,到期的时候再去办,这两件事情都能够顺利地完成。
抵押车购买保险、抵押车进行年检都不需要查看产权证:交强险认“所有人或者管理人”,商业险认保险利益,实际使用人两者都有;年检按照《道路交通安全法》第十三条的规定,不能附加其他条件,只认车况和保单。把保险接上、违章清除掉、材料准备好之后,按照顺序办理就可以放心用车了。如果想了解关于“什么人适合开不过户车辆?”内容,请点击链接查看往期详解
 抵押车买保险