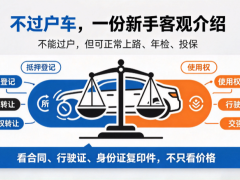
提了台抵押车,卖家把"大绿本"给到您,绿本上还是原车主的名字。你心里一喜:这不就是车辆户口吗?有本在手,总能过户到自己名下吧?
虽然大绿本是车辆的"身份证",能帮你判断车源干不干净;但有绿本绝不等于能过户——抵押车能不能过户,看的不是你手里有没有本,而是是否解押,原车主是否配合过户。
大绿本到底是什么
大绿本学名"机动车登记证书",相当于房子的房产证,记着车辆的出身:谁的名字、哪年上牌、有没有被抵押。买普通二手车,没这本连过户窗口都进不去。对买家来说,它是核实用车合法性的第一手材料。
但在抵押车里,这本的意味有点特别。它证明"这台车确实存在、来源正规",却无法把车子过户到自己名下。
有绿本为什么还是过不了户
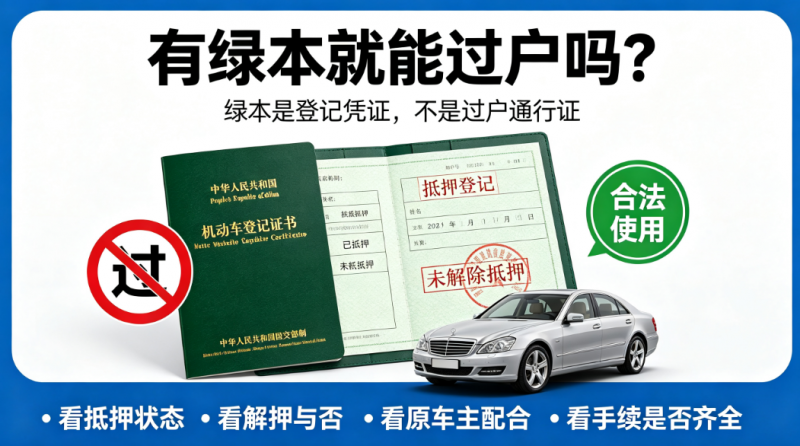
关键就在绿本内页那一栏——"抵押登记"。只要这一栏写着某家银行或某个债权人,车管所系统里这台车的状态就是"已抵押"。
按《机动车登记规定》,车辆转移登记(也就是过户)只能由登记所有人本人,或他授权的代表来办。抵押车登记的所有权人还是原车主,你手里的绿本再真,名字也不是你的。要过户,得走完一条很长的链:原车主先把借款还清、办理解押,车管所把状态从"已抵押"更新成"非抵押",再双方带齐行驶证、登记证、发票、身份证明去现场办。问题是,原车主往往正因为还不上钱才把车质押出来,所以抵押车是不能过户的。
所以绿本是"登记凭证",不是"过户通行证"。系统里挂着抵押记录,绿本在你手上,车管所照样不受理。
带大本和不带大本,差在哪
有人听说"带大绿本的抵押车更安全",也有人纠结"没大本的是不是坑"。把这事说透:
带大本的,常见情况是原车主当初全款购车,后来手头紧把车质押借款,绿本随车流了出来。这种车往往只有一笔借款质押,没有银行车贷那个第一顺位抵押,债权相对单一,安全系数高,价格也高。
不带大本的,大多是原车主买车时就是贷款,绿本早年押在银行或金融机构,压根没流出来;也有的是后续被查封。因为不带大本所以,价格自然更便宜。
但要讲明白一个常被误解的点:带不带大本,在使用上没本质区别。两者都不能过户,也都能正常上路、买保险、处理违章、去年审。带大本只是让你更踏实、车价更贵;不带大本只是更划算。决定你能不能放心开的,从来不是有没有那本绿皮,而是渠道正不正、手续齐不齐。
小陈花4万多提了台带大本的2020款奥迪A4L,在交易的时候车商就明确告知这车过不了户,买的是合法使用权。小陈想通了——同款能过户的二手A4L要10多万,他省下一半的钱,够开10年还有富余。两年里他正常年审、保险、违章全自己处理,车没出过幺蛾子。虽然车子带有绿本,绿本只是让他确认了车不是盗抢、债权清晰,这价值他认;至于过不到自己名下,只要不影响使用,无所谓。
在购买抵押车的时候不管有没有绿本,一定要有抵押车合同、行驶证、原车主身份证复印件,证明这台车来源合法、你占有有理。
绿本有用,但不能过户不是车的错
大绿本对抵押车有用,它帮你看清车从哪来、债权清不清;但它换不来"过户"两个字,那是抵押状态决定的,不是车本身的毛病。带大本的更省心更安全,不带大本的更实惠,两条路都能踏实开——前提是渠道正规、手续齐全、提车后做好基础安保。
 抵押车绿本